Consulente patrimoniale · Udine, Trieste, Gorizia, Pordenone

Hai ancora dei risparmi fermi, senza un vero motivo per non muoverli? E ogni volta che decidi di occupartene, ne trovi comunque uno buono per rimandare ancora.

I tuoi soldi non hanno ancora
un lavoro da fare.

Sono Simoneluca Mazzolini, consulente patrimoniale a Udine. Prima di proporti qualunque soluzione, faccio l'Anamnesi Patrimoniale. Come un medico non prescrive una cura prima di conoscere a fondo il paziente, io non propongo nulla prima di conoscere davvero te.

  • Iscritto all'Albo OCF dal 2005
  • Certificato EFPA (EFA + EPS)
  • Family Banker, Banca Mediolanum
Scopri come funziona l'Anamnesi Patrimoniale
Simoneluca Mazzolini, consulente patrimoniale, in ufficio
  • 140+Famiglie e professionisti seguiti
  • 20+Anni nel settore bancario
  • 2005Iscritto all'Albo OCF
  • 5/meseCheck-Up gratuiti, non di più
Simoneluca Mazzolini, a braccia conserte, davanti al logo Banca Mediolanum

Non è colpa tua se hai ancora dei soldi parcheggiati "per sicurezza".

Hai un conto che, se ci pensi bene, è fermo da un po'. Non è pigrizia. Hai già avuto un consulente, magari più di uno, e alla fine ogni volta la stessa storia: ti hanno cambiato il referente, ti hanno fatto firmare qualcosa che ancora oggi non sai spiegare bene a tua moglie, e l'estratto conto continua ad arrivare e finire in un cassetto "che poi lo guardo con calma".

Non lo guardi mai.

Magari hai una figlia che si avvicina all'università. O un genitore che comincia ad aver bisogno di te più di quanto tu ne abbia di lui. E ogni tanto, la sera, torna quel pensiero: se domani ti succedesse qualcosa, quanto durerebbe davvero quello che hai messo da parte?

Magari stai pensando: sono solo disorganizzato, prima o poi mi ci metto. Non è così. Il problema non è la tua organizzazione. È che nessuno, finora, ti ha davvero chiesto come stanno le cose prima di venderti qualcosa.

Il punto non è quanti soldi hai messo via. Il punto è che oggi non hanno un compito preciso, e ogni anno che passa senza uno non è un anno neutro.

Perché sono diverso

Non era disonestà. Era il sistema in cui lavorava.

Per vent'anni, dal 2007 al 2022, ho lavorato come dipendente in una banca tradizionale, nella stessa piccola zona tra Palmanova, Cervignano e Gorizia. Non l'ho letto su un libro: ci ho lavorato dentro.

E quello che ho visto da dipendente è questo: alla banca vengono dati obiettivi commerciali periodici. Il consulente ha un tempo limitato per raggiungerli. Vendere un prodotto chiuso, una polizza, un fondo, è più veloce e più misurabile che costruire una vera pianificazione, che richiede più incontri e non genera provvigione immediata su ogni area.

Il primo incontro, che dovrebbe servire a conoscerti, diventa così quasi sempre già un tentativo di proposta.

Simoneluca Mazzolini davanti a una grande immagine in bianco e nero con la scritta Borsa
Simoneluca oggi: fuori dal vecchio sistema, per scelta

Il tuo vecchio consulente, quasi certamente, non pensava solo a sé. Veniva pagato per vendere in fretta, non per conoscerti davvero (e no, questo non lo scrivono mai sul depliant). Così protezione, previdenza e successione, cioè le aree meno "vendibili in velocità", restano quasi sempre scoperte. Il meccanismo è costruito così. Non serve cattiveria, basta seguire le direttive.

Nell'ottobre 2022 sono uscito da quel modello, per scelta, per diventare Family Banker autonomo. Non perché avessi scoperto una formula magica. Perché volevo poter fare le cose in un ordine diverso.

Il metodo che uso da anni ha già un nome. Gliel'ho dato io, senza saperlo.

Quando descrivo ai clienti il primo appuntamento, uso sempre la stessa parola: anamnesi. Come dal medico. Prima di proporre qualunque cura, bisogna conoscere davvero il paziente.

Non è un'immagine buttata lì. Dieci anni fa ero io, sdraiato in un letto d'ospedale, dall'altra parte dell'anamnesi.

Dieci anni fa avevo una bambina di quattro anni, un mutuo aperto, e zero copertura per invalidità o morte. Non ci avevo mai pensato seriamente, come quasi tutti. Poi mi hanno diagnosticato una leucemia mieloide acuta. Trapianto di midollo da donatore.

In quei mesi, quello che mi teneva sveglio non era la malattia. Era mia figlia di quattro anni, il mutuo ancora da pagare, e zero protezione se le cose fossero andate diversamente.

«Sarà un percorso lungo e difficile. Lo dovrai affrontare un giorno alla volta.»

Le parole della dottoressa, il giorno della diagnosi. E così è stato.

Oggi, per una malattia pregressa, devo ancora attendere il periodo previsto dall'oblio oncologico prima di poter tornare ad assicurarmi io stesso. Non è un ricordo. È scritto nel mio stato di salute attuale, ogni giorno.

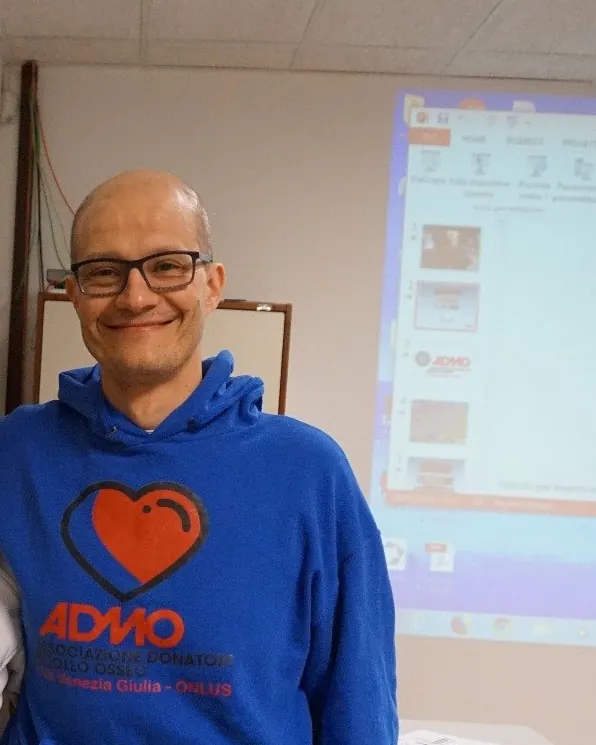
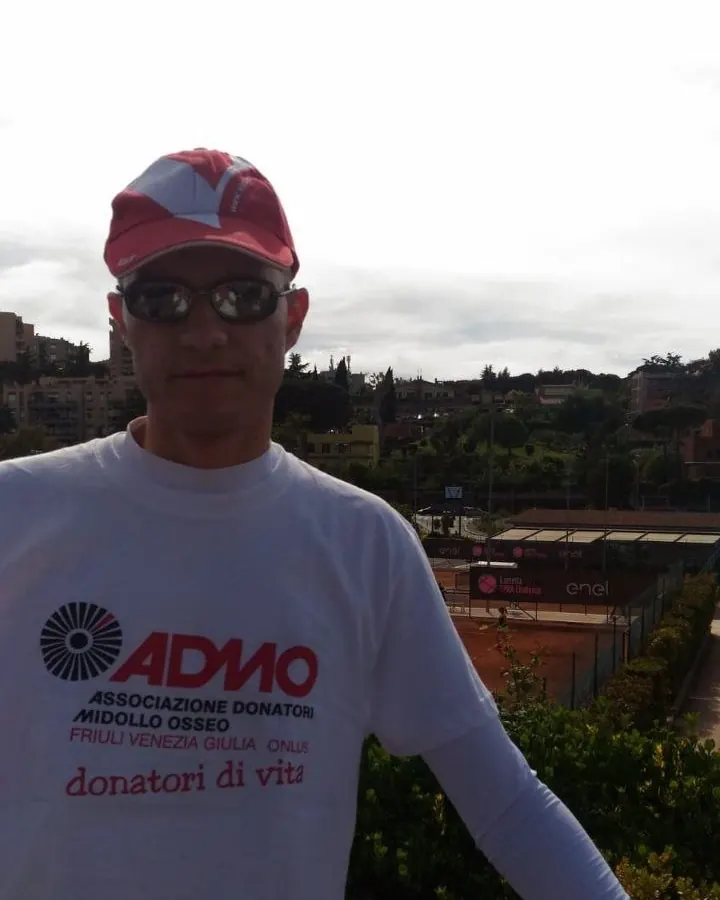
E prima che tu me lo chieda: sì, ne parlo anche fuori da qui. Sono volontario ADMO, l'associazione donatori di midollo osseo, e vado nelle scuole a raccontare la mia storia da trapiantato. Non è un aneddoto tirato fuori per l'occasione.

Simoneluca Mazzolini con la felpa ADMO
Simoneluca Mazzolini con la maglietta ADMO, donatori di vita

Ecco perché oggi, con ogni cliente, seguo sempre lo stesso ordine. Mai saltato, mai abbreviato:

  1. 1. Anamnesi

    Raccolta completa, a casa tua quando è possibile (in ufficio ci vado solo una o due volte a settimana, per scelta: a casa dei clienti si colgono sfumature che in ufficio no). Età, famiglia, patrimonio, polizze, previdenza, passività, desideri, paure. Zero proposte in questa fase.

  2. 2. Diagnosi

    Un report scritto, letto insieme, non consegnato e basta. Punti di forza e di debolezza per area, priorità reali. Vedi un esempio ↓

  3. 3. Piano

    Solo a questo punto, se vuoi procedere, decidiamo insieme come.

Nessun prodotto viene proposto al primo incontro. Nessuno. Ed è già, da solo, diverso dal modo in cui, quasi certamente, sei stato seguito finora.

Non sono tecnicamente più bravo di un altro consulente con le mie stesse certificazioni. Ce n'è più di uno nella mia zona, stesso Albo, stesso EFPA. Ho solo lasciato apposta l'unico sistema che non mi avrebbe permesso di lavorare così.

Hai già provato con un consulente e non è cambiato molto? Non era colpa tua.

Se hai già affrontato un primo incontro con un consulente che nel giro di venti minuti era già arrivato a un prodotto da proporti, non hai sbagliato tu a fidarti. È così che funziona quasi ovunque, per come è strutturato il sistema.

Simoneluca Mazzolini sorridente davanti al logo Banca Mediolanum

La differenza dell'Anamnesi Patrimoniale non è uno slogan diverso. È l'ordine delle cose: due incontri interi, prima di qualunque proposta. Nessuno me l'ha imposta dall'alto come policy aziendale. L'ho scelta io, lasciando nel 2022 l'unico modello che non me l'avrebbe permessa.

Chi continua a lavorare dentro un sistema a budget non può permettersi due incontri "senza vendere niente", per quanta buona volontà ci metta. È aritmetica aziendale, non carattere.

Il costo dell'immobilità

Restare fermi non è mai gratis. Solo che non te lo dice nessuno.

35.000€
persi in 10 anni, silenziosamente, per inflazione

Chi lascia 300.000€ fermi "per sicurezza" per dieci anni non vede mai, su nessun estratto conto, la scritta "hai perso 35.000€". Eppure li ha persi, silenziosamente, per inflazione.

Nessun estratto conto lo segnala come una perdita. Il numero resta identico, mese dopo mese, fermo, mentre il costo di tutto il resto continua a salire. Ecco perché nessuno se ne accorge finché non è troppo tardi per recuperare gli anni persi.

Il rischio non è il vero tema, qui. Il tema è che ogni euro che tieni fermo senza uno scopo preciso sta già lavorando contro di te, un mese dopo l'altro.

Casi reali

Storie reali, raccontate col permesso di chi le ha vissute.

Oggi seguo circa 140 famiglie e professionisti tra Udine, Trieste, Gorizia e Pordenone.

Protezione

Obiettivo
Un professionista di circa 40 anni, un infortunio sul lavoro serio, invalidante. La domanda che si è posto, la stessa che si pone chiunque lavori in proprio, era una sola: e adesso, come si va avanti?
Cosa è emerso dall'Anamnesi
Dalla raccolta era già emerso, anni prima dell'infortunio, che non esisteva alcuna copertura per invalidità.
Risultato
Risarcimento assicurativo e pensione d'invalidità integrati in un piano finanziario costruito prima che ce ne fosse bisogno, non dopo.
Previdenza

Obiettivo
Un uomo di circa 55 anni, il desiderio di smettere di lavorare qualche anno prima della pensione pubblica, senza intaccare i risparmi di una vita.
Cosa è emerso dall'Anamnesi
Un capitale accumulato ma senza alcuna strategia di utilizzo. Soldi "in attesa", non un piano.
Risultato
Un piano di investimento costruito per generare una rendita periodica, con una data e una cifra precise al posto di un'idea vaga.

Liquidità ferma

Obiettivo
Una coppia giovane, entrambi liberi professionisti, con liquidità tenuta ferma "per le emergenze" ben oltre quanto necessario.
Cosa è emerso dall'Anamnesi
La parte davvero necessaria come fondo emergenze isolata da tutto il resto, rimasto fermo solo per abitudine.
Risultato
La liquidità in eccesso liberata verso prodotti mirati, senza intaccare la parte di sicurezza reale.

Nomi, età e dettagli identificativi sono stati omessi o modificati per tutelare la privacy dei clienti.

Un esempio reale

Ecco come si presenta una vera Anamnesi Patrimoniale

Un documento costruito su una situazione reale, che in questo caso arriva a 17 pagine. Qui ne vedi tre, con i dati modificati per tutelare la privacy della persona.

Guarda come è scritto: ogni conclusione ha un livello di confidenza, ogni dato è segnato come "fatto" verificato sui documenti o "ipotesi" ancora da confermare insieme. Non è un elenco di prodotti da comprare. È la fotografia di una situazione, letta insieme, prima di qualunque proposta.

Esempio illustrativo con dati modificati. Non costituisce consulenza personalizzata né raccomandazione.

L'offerta

Il primo passo dell'Anamnesi Patrimoniale non ti costa nulla. Letteralmente.

Non una chiacchierata di venti minuti. Un lavoro vero, con qualcosa in mano a fine incontro:

Simoneluca Mazzolini in ufficio
5Check-Up gratuiti al mese, non di più
  • Mappatura completa della tua situazione attuale: investimenti, previdenza, protezione, successione, così come sono oggi, non come pensi che siano

  • Verifica dei costi nascosti nei prodotti che hai già in portafoglio (polizze, fondi). Il 65% di chi ha una polizza vita/unit-linked lamenta costi poco chiari, e quasi 1 su 3 non capisce fino in fondo come funziona il fondo su cui ha investito

  • Controllo fiscale nel perimetro della mia competenza: efficientamento fiscale degli investimenti, previdenza integrativa, successione e passaggio generazionale (non dichiarazione dei redditi, non bilancio aziendale: per quello hai già il tuo commercialista, e va benissimo così)

  • Un report scritto personalizzato, letto insieme a te, non spedito per email e basta

  • Nessuna proposta di prodotto in questa fase, coerente con l'intero metodo: prima la diagnosi

Perché è gratis?

Faccio educazione finanziaria da anni. Sono educatore certificato AIEF (Associazione Italiana Educatori Finanziari), ho tenuto corsi a più di 150 persone nelle università della terza età della mia zona. Il Check-Up nasce dalla stessa idea: prima capire, poi decidere. Ci guadagno solo se, dopo, deciderai di continuare a lavorare con me. Se non succede, avrai comunque un quadro chiaro della tua situazione, gratis.

Il gesto, non la garanzia da contratto

Non posso garantirti un risultato finanziario. Nessun consulente serio può farlo, e diffida di chi te lo promette. Posso garantirti questo: se al termine del Check-Up non hai avuto almeno una cosa concreta che valeva il tuo tempo (un costo nascosto trovato, un'imposta che stai pagando in più, una priorità che non avevi ancora messo a fuoco), il caffè te lo offro io.

Nessun obbligo

Il Check-Up non è il primo passo verso una vendita. È un'analisi che resta tua comunque vada. Se poi vuoi continuare, se ne parla. Se no, hai comunque un quadro chiaro che prima non avevi.

5Check-Up al mese

Perché non lo faccio con tutti, tutti i mesi

Ogni Check-Up richiede due, tre ore di lavoro vero da parte mia, non un modulo compilato in automatico. Per questo ne accetto solo 5 al mese: oltre quella soglia non riuscirei più a fare l'anamnesi come si deve, e a quel punto tanto varrebbe non farla. È un limite del mio tempo, non una tecnica di vendita travestita da scarsità.

Domande frequenti

Rispondo prima che tu chieda.

È davvero gratis? Dov'è la fregatura?
Nessuna. Guadagno solo se, dopo il Check-Up, decidi di continuare a lavorare con me. Se non succede, il report resta comunque tuo.
Ho già un consulente / promotore in banca. Perché dovrei fare anche questo?
Il Check-Up non ti chiede di lasciare nessuno. Ti dà solo un secondo punto di vista, scritto, su cosa hai davvero. È una cosa che raramente arriva dal primo incontro con un consulente.
In cosa sei diverso da un altro consulente?
Nell'ordine delle cose. Al primo incontro non ti propongo nulla. Non è una promessa, è come lavoro da anni.
Devo avere già un patrimonio importante per avere senso di parlarti?
No. L'Anamnesi Patrimoniale non è proporzionale a quanto hai, è proporzionale a quante persone dipendono da te, che tu abbia 80.000€ o 400.000€ da parte.
Cambiare consulente non è un macello burocratico?
Con il Check-Up non stai cambiando niente, stai solo facendo un'analisi. Se poi deciderai di muovere qualcosa, oggi la portabilità è normata, gratuita e in gran parte digitale: molto meno complicata di quanto si creda ancora.
Devo venire da solo, o posso portare mia moglie/mio marito?
Anzi, meglio in due. L'Anamnesi raccoglie anche la situazione familiare. È un incontro che riguarda la famiglia, non solo chi tiene il conto in banca.
Cosa devo portare al primo incontro?
Niente di preparato. Nell'Anamnesi raccogliamo insieme tutto quello che serve. Non è un esame, è una conversazione strutturata.
Cosa succede se, dopo il Check-Up, decido di non proseguire?
Niente. Non c'è nessun passaggio automatico. Hai comunque il tuo report, e la porta resta aperta per quando (e se) vorrai.

Prenota il tuo Check-Up

Non ti sto chiedendo di decidere niente oggi.

Ti sto chiedendo solo un'ora del tuo tempo, per capire davvero come stanno le cose, con qualcuno che quella conversazione la fa nello stesso modo da molti anni. E che l'ha già fatta, dall'altra parte del tavolo, su sé stesso.

Nessun impegno. Nessuna pressione.